Lãi suất có thể thay đổi theo kỳ công bố. Các mức lãi suất của ngân hàng thương mại trong bài chỉ áp dụng cho kỳ 01/07 – 31/12/2026 và được NHNN thông báo lại mỗi 6 tháng. Bài này không xếp hạng ngân hàng và không khuyến nghị chọn ngân hàng nào. Hãy xác nhận mức lãi suất, hạn mức và quy mô chương trình trực tiếp với ngân hàng trước khi nộp hồ sơ.
Có những kênh ngân hàng nào hỗ trợ vay mua NOXH?
Có hai kênh và ba chương trình khác nhau. Đây là điểm nhiều bài viết gộp làm một, nên bạn cần phân biệt từ đầu:
| Kênh | Chương trình | Đối tượng | Mức lãi suất hiện hành |
|---|---|---|---|
| 1. NHCSXH | Cho vay mua, thuê mua NOXH theo Điều 48 Nghị định 100/2024 | Người thuộc đối tượng Điều 76 đủ điều kiện mua | 5,4%/năm |
| 2. Ngân hàng thương mại | (a) Chương trình theo Nghị quyết 33, Công văn 5341 | Người mua nhà ở tại dự án NOXH | 6,5%/năm (kỳ 01/07 – 31/12/2026) |
| 2. Ngân hàng thương mại | (b) Chương trình người trẻ, Công văn 5340 | Người dưới 35 tuổi mua NOXH | 6,5% (5 năm đầu), 7,5% (10 năm tiếp) |
Điều cần nhớ: các gói “vay mua nhà cho người trẻ” mà một số ngân hàng quảng bá trong năm 2025 là sản phẩm thương mại, không phải vay mua nhà ở xã hội. Ví dụ, gói của BIDV (lãi suất cố định 5,5% trong 3 năm đầu) áp dụng đến hết 31/12/2025. Chương trình “An cư hôm nay – Vững bước ngày mai” của Agribank cũng đã tạm dừng chính sách lãi suất ưu đãi từ 23/02/2026. Hai gói này không dành riêng cho nhà ở xã hội.
Chi tiết chính sách vay, điều kiện và ví dụ tính trả nợ xem ở bài Chính sách vay mua nhà ở xã hội 2026.
Ngân hàng Chính sách xã hội
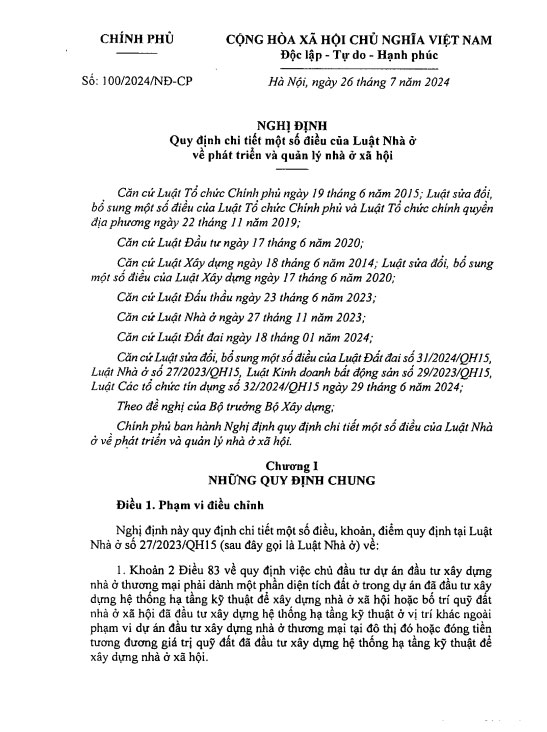
Đây là kênh tín dụng chính sách theo Điều 48 Nghị định 100/2024.
1. Lãi suất
Lãi suất cho vay bằng lãi suất cho vay hộ nghèo do Thủ tướng quy định từng thời kỳ, hiện là 5,4%/năm, còn nợ quá hạn tính bằng 130% lãi suất cho vay (khoảng 7,02%/năm). Mức này đã đổi nhiều lần trong vài năm gần đây:
| Giai đoạn | Mức lãi suất NHCSXH |
|---|---|
| Từ 10/05/2023 (Quyết định 486/QĐ-TTg) | 4,8%/năm |
| Từ 01/08/2024 | 6,6%/năm |
| Sau Nghị định 261/2025 | 5,4%/năm |
Khi lãi suất thay đổi, NHCSXH gửi thông báo cho người vay muộn nhất vào ngày đầu tiên của kỳ tính lãi liền kề.
2. Hạn mức
Mức vay tối đa 80% giá trị hợp đồng mua hoặc thuê mua nhà ở xã hội. Người vay phải có vốn tự có tối thiểu 20%.
3. Thời hạn
Thời hạn vay do NHCSXH và khách hàng thỏa thuận, tối đa 25 năm kể từ ngày giải ngân khoản vay đầu tiên. Kỳ trả nợ gốc tối đa 6 tháng một lần.
4. Điều kiện
Người vay phải có nguồn thu nhập và khả năng trả nợ, có giấy đề nghị vay vốn, có hợp đồng mua hoặc thuê mua với chủ đầu tư, và bảo đảm tiền vay bằng tài sản hình thành từ vốn vay (hợp đồng ba bên). Chi tiết ở Chính sách vay mua nhà ở xã hội 2026.
Các ngân hàng thương mại tham gia chương trình NOXH
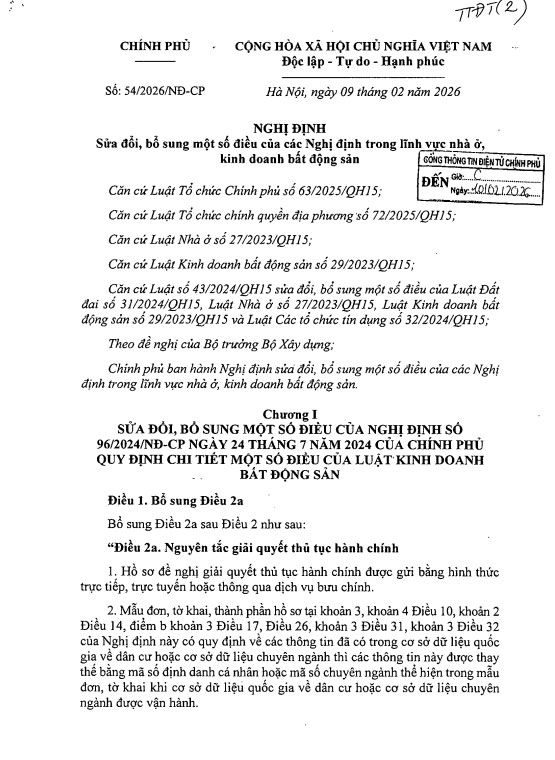
Theo phụ lục Công văn 5340/NHNN-CSTT ngày 19/6/2026, hiện có 9 ngân hàng thương mại tham gia chương trình cho vay người dưới 35 tuổi mua nhà ở xã hội:
- Nhóm ngân hàng nhà nước: Agribank, VietinBank, BIDV, Vietcombank.
- Nhóm ngân hàng thương mại cổ phần: TPBank, VPBank, MB, Techcombank, HDBank.
NHNN yêu cầu các ngân hàng tham gia thực hiện cùng một mức lãi suất theo công văn đối với các khoản vay đủ điều kiện. Vì vậy, giữa 9 ngân hàng này, khác biệt không nằm ở lãi suất chương trình mà ở hạn mức cho vay, thời hạn, tài sản bảo đảm, quy trình thẩm định, mức phí và quy mô còn lại của chương trình.
Có ba lưu ý về điều kiện chương trình theo thông báo của Agribank:
- Người vay phải dưới 35 tuổi tại ngày ký thỏa thuận cho vay.
- Dự án phải thuộc danh mục do Bộ Xây dựng hoặc UBND tỉnh, thành phố công bố.
- Mỗi khách hàng hoặc vợ/chồng chỉ được tham gia vay theo chương trình một lần để mua một căn hộ.
Khi vào bất cứ ngân hàng nào, hãy hỏi trước: “Chương trình này còn quy mô không?” Chương trình có hạn mức tổng cố định. Ví dụ, ngày 01/10/2026 Agribank đã dừng sớm hai chương trình cho vay sản xuất, kinh doanh vì hết quy mô (đó không phải chương trình nhà ở xã hội), cho thấy việc hết quy mô là có thật.
Lãi suất vay mua NOXH năm 2026
Cập nhật ngày 07/10/2026. Lãi suất có thể thay đổi theo kỳ công bố.
Ví dụ: lãi suất của Agribank qua các kỳ
Agribank công bố lãi suất cho chương trình người dưới 35 tuổi mua nhà ở xã hội theo từng kỳ 6 tháng:
| Kỳ áp dụng | 5 năm đầu | 10 năm tiếp theo |
|---|---|---|
| 01/07 – 31/12/2025 | 5,9%/năm | Thấp hơn 1% so với bình quân của 4 ngân hàng nhà nước |
| 01/01 – 30/06/2026 | 5,6%/năm | 6,6%/năm |
| 01/07 – 31/12/2026 | 6,5%/năm | 7,5%/năm |
Giữa hai kỳ năm 2026, mức lãi suất tăng 0,9 điểm phần trăm ở cả hai giai đoạn. Đây là lý do con số “5,6%” vẫn xuất hiện ở nhiều bài viết cũ, nhưng không còn đúng với khoản vay mới giải ngân sau 01/07/2026.
1. Chương trình theo Nghị quyết 33 (người mua nhà ở xã hội nói chung)
Theo Công văn 5341/NHNN-CSTT, trong kỳ 01/07 – 31/12/2026:
- 6,5%/năm với người mua nhà ở tại dự án nhà ở xã hội, nhà lưu trú công nhân trong khu công nghiệp và nhà ở cho lực lượng vũ trang nhân dân.
- 7,0%/năm với chủ đầu tư dự án (mức này không áp dụng cho người mua).
Lưu ý khi đọc các con số trên
Mức 6,5% và 7,5% là mức NHNN công bố cho giai đoạn 01/07 – 31/12/2026, không phải mức cố định áp dụng suốt toàn bộ thời hạn vay. Kỳ công bố tiếp theo có thể khác.
Bảng lãi suất tham khảo 2026
Cập nhật ngày 07/10/2026. Lãi suất có thể thay đổi theo kỳ công bố.
| Ngân hàng | Chương trình | Đối tượng | Lãi suất | Thời gian áp dụng | Hạn mức | Ghi chú |
|---|---|---|---|---|---|---|
| NHCSXH | Vay mua, thuê mua NOXH (Điều 48 NĐ 100/2024) | Người thuộc đối tượng Điều 76 đủ điều kiện mua | 5,4%/năm; quá hạn 130% | Theo quyết định của Thủ tướng từng thời kỳ | Tối đa 80% giá trị hợp đồng | Thời hạn tối đa 25 năm; kỳ trả gốc tối đa 6 tháng/lần |
| 9 ngân hàng thương mại | Chương trình người trẻ (CV 4290, 2382, 5340) | Dưới 35 tuổi tại ngày ký thỏa thuận vay; đủ điều kiện mua NOXH | 6,5% (5 năm đầu); 7,5% (10 năm tiếp) | 01/07 – 31/12/2026 | Theo từng ngân hàng | Ưu đãi tối đa 15 năm kể từ ngày giải ngân |
| 9 ngân hàng thương mại | Chương trình Nghị quyết 33 (CV 5341) | Người mua nhà ở tại dự án NOXH, nhà lưu trú công nhân KCN, nhà ở LLVT | 6,5%/năm | 01/07 – 31/12/2026 | Theo từng ngân hàng | Chủ đầu tư vay mức 7,0%/năm |
| Agribank | Chương trình 10.000 tỷ cho người dưới 35 tuổi mua NOXH | Dưới 35 tuổi; dự án do Bộ Xây dựng/UBND tỉnh công bố | 6,5% / 7,5% (thông báo 01/07/2026) | Giải ngân 30/05/2025 – 31/12/2030 hoặc hết quy mô | Chưa thấy công bố trên trang chương trình | Mỗi khách hàng hoặc vợ/chồng vay một lần |
| VietinBank | Cho vay khách hàng cá nhân mua NOXH | Khách hàng mua NOXH | Thấp hơn 1,5% – 2% so với bình quân trung dài hạn của ngân hàng nhà nước (theo trang sản phẩm) | Theo kỳ NHNN công bố | Tối đa 70% giá trị hợp đồng mua bán | Tối đa 20 năm; bảo đảm bằng quyền tài sản từ hợp đồng mua bán. Trang không ghi ngày cập nhật |
| BIDV, Vietcombank, TPBank, VPBank, MB, Techcombank, HDBank | Tham gia chương trình người trẻ (CV 5340) | Như dòng 2 | 6,5% / 7,5% theo công văn | 01/07 – 31/12/2026 | Chưa có thông tin chính thức riêng tại thời điểm cập nhật | Hỏi trực tiếp ngân hàng về hạn mức, thời hạn, phí |
Cách đọc bảng: các dòng ngân hàng cụ thể chỉ ghi thông tin có nguồn chính thức của ngân hàng hoặc của NHNN. Bảng không đưa các gói thương mại như “gói người trẻ mua nhà” của từng ngân hàng, vì đó không phải chương trình nhà ở xã hội.
Phân biệt lãi suất ưu đãi NOXH và lãi suất vay mua nhà thông thường
Đây là điểm dễ nhầm nhất khi so sánh lãi suất trên mạng:
| Tiêu chí | Vay mua NOXH (chương trình ưu đãi) | Gói “người trẻ mua nhà” thương mại | Vay mua nhà thông thường |
|---|---|---|---|
| Điều kiện | Phải đủ điều kiện mua NOXH và mua căn thuộc dự án NOXH | Không cần đủ điều kiện NOXH | Không xét đối tượng NOXH |
| Cơ sở lãi suất | NHCSXH: Thủ tướng quy định. Ngân hàng thương mại: NHNN công bố 6 tháng/lần | Tùy chính sách từng ngân hàng | Tùy ngân hàng và thị trường |
| Thời gian ưu đãi | NHCSXH: suốt kỳ vay. Ngân hàng thương mại: tối đa 15 năm | Thường ngắn, và có thể bị dừng khi hết quy mô | Thường cố định vài tháng đến vài năm |
| Sau ưu đãi | Xem phần tiếp theo | Thả nổi theo công thức ngân hàng | Thả nổi, lãi cơ sở cộng biên độ |
Với khoản vay thương mại, một số khảo sát tháng 9/2026 cho thấy lãi suất ưu đãi cố định 6 – 24 tháng đầu phổ biến ở mức 8 – 10%/năm, sau đó chuyển sang thả nổi thường cộng biên độ khoảng 3,3 – 3,5%, khiến lãi suất thực tế phổ biến 13 – 15%/năm. Đây là số liệu tham khảo từ các khảo sát bên ngoài, không phải biểu lãi niêm yết. Điểm cần rút ra: ưu đãi ngắn hạn và ưu đãi dài hạn khác nhau rất nhiều về chi phí cả đời khoản vay.
Sau thời gian ưu đãi lãi suất tính như thế nào?
NHCSXH: không có giai đoạn “hết ưu đãi”. Lãi suất bằng mức cho vay hộ nghèo do Thủ tướng quy định, và ngân hàng thông báo khi mức này đổi.
Ngân hàng thương mại trong chương trình NOXH: lãi suất chia hai bậc, 5 năm đầu thấp hơn 2% và 10 năm tiếp thấp hơn 1% so với lãi suất cho vay trung, dài hạn bình quân của Agribank, BIDV, Vietcombank, VietinBank. Cả hai bậc đều do NHNN công bố 6 tháng một lần, nên bạn không thể coi 7,5% là con số bất biến cho 10 năm.
Sau 15 năm: nếu thời hạn vay dài hơn 15 năm, các văn bản tôi đọc không nêu rõ công thức cho phần còn lại. Cách tính sẽ nằm trong hợp đồng tín dụng, nên bạn cần hỏi ngân hàng trước khi ký.
Một phép tính để thấy độ nhạy: với khoản vay 700 triệu đồng, mỗi lần lãi suất tăng thêm 1%/năm thì lãi tháng đầu tăng thêm khoảng 583.000 đồng. Vì vậy hãy tính dòng tiền cả ở kịch bản lãi suất hiện tại và kịch bản lãi suất cao hơn (xem ví dụ ở Bài Chính Sách Vay Mua Nhà Ở Xã Hội 2026).
Các loại phí người vay cần lưu ý
Ngoài lãi suất, hãy hỏi ngân hàng về từng khoản dưới đây và ghi lại bằng văn bản:
| Khoản phí | Điều cần biết |
|---|---|
| Phí trả nợ trước hạn | Do ngân hàng và khách hàng thỏa thuận, thường tính theo tỷ lệ trên số tiền trả trước và ghi trong hợp đồng tín dụng. Mức thay đổi theo ngân hàng và số năm vay |
| Bảo hiểm khoản vay, bảo hiểm tài sản | Một số khảo sát nêu mức phổ biến khoảng 0,5 – 1% giá trị khoản vay tại một số ngân hàng. Hãy hỏi rõ loại bảo hiểm nào là điều kiện cấp tín dụng |
| Phí thẩm định, định giá, công chứng, đăng ký giao dịch bảo đảm | Tùy ngân hàng, xem biểu phí dịch vụ |
| Lãi nợ quá hạn | NHCSXH: 130% lãi suất cho vay |
| Kinh phí bảo trì, lệ phí trước bạ | Không phải phí ngân hàng nhưng nằm trong ngân sách mua nhà |
Một số chuyên gia cảnh báo người vay nên đọc kỹ điều khoản về phí trả nợ trước hạn và điều kiện điều chỉnh lãi suất, vì đây là các khoản dễ bị bỏ qua khi chỉ nhìn lãi suất quảng cáo.
Nên chuẩn bị gì trước khi nộp hồ sơ vay?
- Xác định kênh vay phù hợp: NHCSXH hay ngân hàng thương mại; bạn có dưới 35 tuổi tại ngày ký thỏa thuận không.
- Chốt hợp đồng mua hoặc thuê mua với chủ đầu tư. NHCSXH yêu cầu điều kiện này (xem Bài Quy Trình Đăng Ký Mua Nhà Ở Xã Hội).
- Kiểm tra dự án có thuộc danh mục do Bộ Xây dựng hoặc UBND tỉnh công bố và có được ngân hàng nhận cho vay không.
- Giấy tờ nhân thân: căn cước công dân, giấy tờ cư trú, đăng ký kết hôn hoặc xác nhận độc thân.
- Giấy xác nhận đối tượng, điều kiện còn hiệu lực (xem Bài Biểu Mẫu Hồ Sơ Đăng Ký Mua Nhà Ở Xã Hội).
- Hồ sơ chứng minh nguồn trả nợ: bảng lương, sao kê, hợp đồng lao động hoặc chứng từ thu nhập khác.
- Phương án vay, trả nợ: tính trước khoản trả hằng tháng bằng công cụ Tính khoản vay, gồm cả kịch bản lãi suất tăng.
- Rà soát lịch sử tín dụng: nợ quá hạn ở tổ chức tín dụng khác có thể làm hồ sơ bị từ chối.
- Chuẩn bị danh sách câu hỏi cho ngân hàng: hạn mức, thời hạn, quy mô còn lại, ngày giải ngân, phí trả nợ trước hạn, bảo hiểm, lãi suất sau ưu đãi.
Với các dự án tại Đồng Nai như K-Home CityView và K-Home Midtown, bạn nên hỏi trực tiếp chủ đầu tư và ngân hàng xem dự án đã nằm trong danh mục đủ điều kiện cho vay chưa. Để xem tổng quan dự án, hãy vào trang Nhà Ở Xã Hội Đồng Nai.
Lưu ý: Nội dung mang tính tham khảo, không thay thế tư vấn tài chính hay pháp lý. Lãi suất, hạn mức và điều kiện cần đối chiếu với thông báo mới nhất của ngân hàng và cơ quan có thẩm quyền.
Đọc tiếp: [Bài 4 – Chính sách vay mua NOXH 2026] · [Bài 5 – Quy trình đăng ký] · [Bài 7 – Biểu mẫu hồ sơ]
Nguồn tham khảo
- Agribank: Thông báo lãi suất người trẻ dưới 35 tuổi mua NOXH, áp dụng 01/07 – 31/12/2026
- Agribank: Chương trình vay ưu đãi mua NOXH cho người trẻ
- VietinBank: Cho vay khách hàng cá nhân mua nhà ở xã hội
- Công văn 5341/NHNN-CSTT: Người mua vay 6,5%/năm, chủ đầu tư vay 7%/năm – LuatVietnam
- Danh sách 9 ngân hàng cho người dưới 35 tuổi vay mua NOXH (Công văn 5340) – LuatVietnam